Kurzantwort
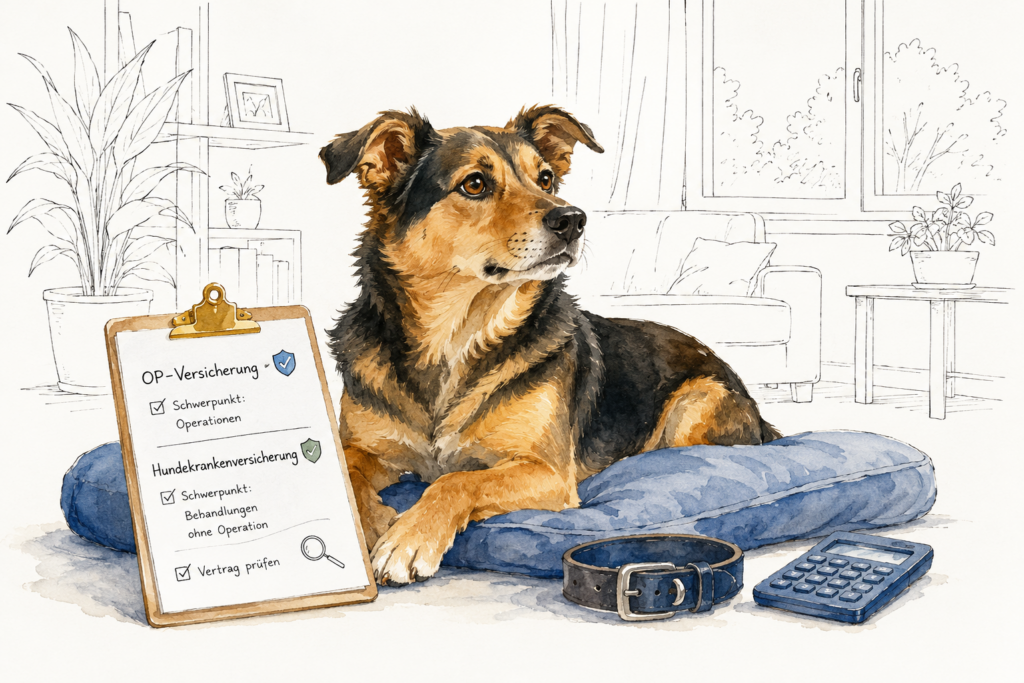
Der wichtigste Unterschied liegt im Umfang: Eine OP-Versicherung soll vor allem Kosten rund um versicherte Operationen abdecken. Eine umfangreichere Hundekrankenversicherung kann je nach Tarif zusätzlich ambulante Behandlungen, Diagnostik, Medikamente, stationäre Behandlungen oder Vorsorgeleistungen einschließen. Keine der beiden Varianten übernimmt automatisch jede Tierarztrechnung vollständig. Vergleiche deshalb immer die Vertragsbedingungen und nicht nur den Monatsbeitrag.
Der wichtigste Unterschied: Operation oder umfassenderer Schutz
Eine OP-Versicherung deckt einen engeren Bereich ab. Sie zahlt grundsätzlich dann, wenn dein Hund eine Operation braucht, die nach dem jeweiligen Vertrag versichert ist. Was genau als Operation gilt, welche Untersuchungen davor dazugehören und wie lange eine Nachbehandlung mitversichert ist, steht in den Versicherungsbedingungen.
Eine umfangreichere Hundekrankenversicherung kann deutlich mehr abdecken. Je nach Tarif können dazu auch Untersuchungen, Diagnostik, Medikamente oder stationäre Behandlungen gehören, selbst wenn keine Operation nötig ist. Trotzdem bedeutet ein umfangreicherer Tarif nicht automatisch, dass jede Rechnung vollständig bezahlt wird.
Deshalb reicht der Produktname allein nicht aus. Bezeichnungen wie OP-Kostenversicherung, Tierkrankenversicherung, Hundekrankenversicherung oder Krankenvollversicherung sagen noch nicht sicher, welche Leistungen tatsächlich enthalten sind. Maßgeblich sind die konkreten Versicherungsbedingungen.
Was eine OP-Versicherung übernehmen kann
Bei einer OP-Versicherung steht die versicherte Operation im Mittelpunkt. Je nach Tarif können neben dem Eingriff selbst auch Narkose, Diagnostik vor der Operation, stationäre Unterbringung, Medikamente, Nachbehandlung oder Physiotherapie dazugehören.
Das gilt aber nicht automatisch für jeden Vertrag. Manche Versicherungen begrenzen zum Beispiel Voruntersuchungen auf einen bestimmten Zeitraum, Nachbehandlungen auf eine bestimmte Dauer oder schließen einzelne Eingriffe aus. Auch Zahnoperationen, minimalinvasive Eingriffe, Kastration oder Sterilisation können je nach Vertrag unterschiedlich behandelt werden.
Schau deshalb genau nach, was der Tarif überhaupt als versicherte Operation einstuft. Manche Bedingungen knüpfen an einen chirurgischen Eingriff und eine bestimmte Form der Betäubung an. Andere regeln zusätzliche Fälle, etwa bestimmte diagnostische Eingriffe oder Zahnleistungen. Verlass dich deshalb nicht nur auf dein eigenes Verständnis von einer OP, sondern auf die Definition im Vertrag.
Was eine Hundekrankenversicherung zusätzlich abdecken kann
Eine umfangreichere Hundekrankenversicherung kann neben Operationen auch Behandlungen einschließen, bei denen kein Eingriff nötig ist. Dazu können je nach Tarif ambulante Untersuchungen, Diagnostik, Medikamente, stationäre Behandlungen oder einzelne Vorsorgeleistungen gehören.
Auch hier gilt: Umfangreicher bedeutet nicht grenzenlos. Ausschlüsse, Selbstbeteiligung, jährliche Erstattungsgrenzen, begrenzte Leistungen in den ersten Versicherungsjahren, Wartezeiten, Begrenzungen bei der GOT-Erstattung, Vorerkrankungen oder bestimmte nicht versicherte Behandlungen können dazu führen, dass du einen Teil der Kosten selbst tragen musst.
Vorsorgeleistungen solltest du dabei getrennt betrachten. Manche Tarife enthalten zum Beispiel ein Budget für Impfungen, Parasitenvorsorge oder Gesundheitschecks. Das kann praktisch sein, ist aber etwas anderes als die Absicherung einer hohen unerwarteten Tierarztrechnung.
Diese Vertragsdetails sind wichtiger als der Produktname
Wenn du eine OP-Versicherung mit einer umfangreicheren Hundekrankenversicherung vergleichst, schau vor allem auf die Punkte, die später darüber entscheiden, was tatsächlich erstattet wird. Dazu gehören der Leistungsumfang, die Definition einer versicherten Operation, Vor- und Nachbehandlung, GOT-Erstattung, Selbstbeteiligung, jährliche Leistungsgrenzen, Wartezeiten, Ausschlüsse und Gesundheitsfragen.
Bei der Selbstbeteiligung gibt es unterschiedliche Modelle. Du kannst zum Beispiel einen festen Betrag, einen prozentualen Anteil oder eine Kombination daraus selbst tragen müssen. Eine niedrigere Prämie kann mit einer höheren Selbstbeteiligung verbunden sein. Welche Variante für dich besser passt, hängt auch davon ab, welche Tierarztkosten du im Ernstfall selbst übernehmen könntest.
Auch Leistungsgrenzen können sehr unterschiedlich aussehen. Manche Tarife begrenzen die Erstattung pro Jahr, pro Versicherungsfall oder für einzelne Leistungen. Andere sehen in den ersten Versicherungsjahren niedrigere Höchstbeträge vor. Prüfe deshalb nicht nur, wie hoch die Erstattung nach mehreren Jahren sein kann, sondern auch, welche Grenzen direkt nach Vertragsabschluss gelten.
Warum der GOT-Satz so wichtig ist
Tierärztliche Leistungen werden in Deutschland nach der Gebührenordnung für Tierärztinnen und Tierärzte abgerechnet. Sie legt Gebühren für einzelne Leistungen fest und sieht dafür einen Gebührenrahmen vor. Soweit nichts anderes bestimmt ist, kann die einzelne Gebühr zwischen dem einfachen und dem dreifachen Satz berechnet werden.
Für deinen Versicherungsvergleich ist deshalb wichtig, bis zu welchem GOT-Satz der Tarif erstattet. Rechnet eine Praxis im konkreten Fall höher ab, als dein Tarif übernimmt, kann ein Teil der Rechnung bei dir bleiben. Das gilt sowohl für eine OP-Versicherung als auch für eine umfangreichere Hundekrankenversicherung.
Für den Notdienst gelten besondere Regeln. Dort werden die einfachen Gebührensätze nach den Vorgaben der GOT erhöht und können bis zum Vierfachen reichen; außerdem sieht die GOT eine Notdienstgebühr vor. Trotzdem lässt sich daraus kein pauschaler Preis für eine Operation ableiten. Eine Rechnung kann sich unter anderem aus Untersuchung, Diagnostik, Narkose, Operation, Medikamenten, Material, stationären Leistungen und Umsatzsteuer zusammensetzen.
Vorerkrankungen und Gesundheitsfragen ernst nehmen
Vorerkrankungen können beim Abschluss einer Versicherung eine wichtige Rolle spielen. Je nach Versicherer und Tarif können sie zu Ausschlüssen, anderen Vertragsbedingungen, höheren Beiträgen oder einer Ablehnung führen. Ein Hund mit Vorerkrankungen ist deshalb aber nicht automatisch grundsätzlich unversicherbar.
Wenn der Versicherer vor Vertragsabschluss in Textform nach gefahrerheblichen Umständen fragt, müssen bekannte relevante Umstände nach den gesetzlichen Vorgaben angegeben werden. Für dich heißt das vor allem: Beantworte die Gesundheitsfragen vollständig und wahrheitsgemäß. Bekannte Diagnosen solltest du nicht verschweigen oder bewusst verharmlosen.
Wenn du bei einer Frage unsicher bist, kläre sie vor Vertragsabschluss mit dem Versicherer und bewahre die Antwort am besten auf. Dieser Artikel kann die rechtliche Bewertung eines konkreten Einzelfalls nicht ersetzen.
Wartezeit und Alter: nicht erst im Schadenfall nachlesen
Viele Versicherungen sehen Wartezeiten vor. Wie lang sie sind und ob bei Unfällen andere Regeln gelten, steht im jeweiligen Vertrag. Für einzelne Leistungen oder Diagnosen können außerdem besondere Wartezeiten gelten.
Auch das Alter deines Hundes kann beim Abschluss wichtig sein. Tarife können ein Mindestalter, ein Höchstalter für den Neuabschluss, altersabhängige Beiträge oder besondere Regeln für ältere Hunde vorsehen. Wenn du früh vergleichst, können mehr Optionen offenstehen. Das bedeutet aber nicht, dass du deshalb vorschnell irgendeinen Vertrag abschließen solltest.
OP-Versicherung oder Krankenversicherung: Was passt eher zu dir?
Eine OP-Versicherung kann eher zu dir passen, wenn du vor allem das finanzielle Risiko größerer Operationen absichern möchtest und normale laufende Tierarztkosten eher selbst tragen kannst. Sie kann außerdem interessant sein, wenn dir ein engerer Versicherungsschutz genügt und du dafür möglicherweise einen niedrigeren Beitrag zahlst.
Eine umfangreichere Hundekrankenversicherung kann eher zu dir passen, wenn du auch viele Behandlungen ohne Operation absichern möchtest und bereit bist, für einen breiteren Versicherungsschutz möglicherweise höhere Beiträge zu zahlen. Gerade dann solltest du genau prüfen, welche Leistungen tatsächlich enthalten sind und wo Grenzen gelten.
Beide Varianten machen eine eigene Rücklage nicht automatisch überflüssig. Statt oder zusätzlich zu einer Versicherung kannst du Geld für Tierarztkosten zurücklegen. Eine Rücklage ist flexibel, reicht aber nur so weit wie das angesparte Geld. Eine Versicherung kostet laufend Beiträge und übernimmt Kosten nur im Rahmen des Vertrags.
Diese Fragen solltest du vor Vertragsabschluss prüfen
- Geht es nur um versicherte Operationen oder auch um Behandlungen ohne Operation?
- Was gilt nach dem Vertrag überhaupt als versicherte Operation?
- Welche Voruntersuchungen, Diagnostik, Medikamente und Nachbehandlungen sind eingeschlossen?
- Bis zu welchem GOT-Satz wird erstattet, auch im Notdienst?
- Welche Selbstbeteiligung gilt: ein fester Betrag, ein prozentualer Anteil oder eine Kombination?
- Welche jährlichen Erstattungsgrenzen, Leistungsstaffeln oder zusätzlichen Untergrenzen gelten?
- Welche allgemeinen und besonderen Wartezeiten gibt es?
- Wie behandelt der Versicherer Vorerkrankungen, Gesundheitsfragen und bekannte Risiken?
- Was gilt für Zahnbehandlungen, Zahnoperationen, Kastration, Sterilisation und Vorsorge?
- Wie laufen Rechnung und Erstattung ab, und welche Regeln gelten für Tierarztwahl, Direktabrechnung oder Auslandsschutz?
- Welche Laufzeit, Kündigungsrechte und Regeln für Beitragsanpassungen stehen im Vertrag?
Entscheidend ist, was im Vertrag steht
Ob eine OP-Versicherung oder eine umfangreichere Hundekrankenversicherung besser zu deiner Situation passt, hängt davon ab, welche Tierarztkosten du absichern möchtest und welche Kosten du selbst tragen kannst. Schau deshalb weniger auf den Produktnamen und stärker auf Leistungen, Ausschlüsse, Selbstbeteiligung und Erstattungsgrenzen. Erst daraus wird deutlich, welcher Schutz für dich sinnvoll sein kann.
FAQ
Was ist der Unterschied zwischen OP-Versicherung und Hundekrankenversicherung?
Eine OP-Versicherung konzentriert sich auf Operationen, die nach dem jeweiligen Vertrag versichert sind, und die damit verbundenen Leistungen. Eine umfangreichere Hundekrankenversicherung kann je nach Tarif zusätzlich Behandlungen ohne Operation einschließen, etwa ambulante Untersuchungen, Diagnostik oder Medikamente.
Zahlt eine OP-Versicherung auch Untersuchungen vor der Operation?
Das hängt vom Tarif ab. Manche Verträge schließen Diagnostik oder Voruntersuchungen rund um eine versicherte Operation ein, andere begrenzen den Umfang oder den Zeitraum. Entscheidend sind die Versicherungsbedingungen.
Übernimmt eine Hundekrankenversicherung alle Tierarztkosten?
Nein, nicht automatisch. Auch umfangreiche Tarife können Ausschlüsse, Selbstbeteiligung, jährliche Erstattungsgrenzen, Wartezeiten, Begrenzungen bei der GOT-Erstattung oder nicht versicherte Behandlungen enthalten.
Kann ich einen Hund mit Vorerkrankungen versichern?
Das lässt sich nicht pauschal beantworten. Vorerkrankungen können je nach Versicherer und Tarif zu Ausschlüssen, anderen Bedingungen, höheren Beiträgen oder einer Ablehnung führen. Gesundheitsfragen solltest du vollständig und wahrheitsgemäß beantworten.
Was bedeutet Selbstbeteiligung bei einer Hundekrankenversicherung?
Selbstbeteiligung bedeutet, dass du einen Teil der Kosten selbst trägst. Das kann ein fester Betrag, ein prozentualer Anteil oder eine Kombination daraus sein. Deshalb kann auch mit Versicherung ein Teil der Rechnung bei dir bleiben.
Worauf sollte ich bei der GOT-Erstattung achten?
Prüfe, bis zu welchem GOT-Satz der Tarif erstattet und ob für den Notdienst besondere Regeln gelten. Rechnet die Tierarztpraxis höher ab, als dein Vertrag übernimmt, musst du die Differenz selbst tragen.